 PredictionToolkit

Что такое Marketlens Python SDK?
Начните широко с барных сигналов, затем проверьте интервалы на L2 с задержкой, очередями, лимитными ордерами, комиссиями и расчётом. Alpha не моделирует очереди и задержку, поэтому отвечает на другой вопрос, чем подробное исполнение.
Портфели объединяют капитал нескольких серий, структурированные события — связанные страйки или погодные диапазоны. Сохраняйте файлы в data_dir и используйте dry_run перед загрузкой. Для серии всегда задавайте after и before.
Кому подходит
- Python-исследователи повторяемых стратегий.
- Команды сравнения сигналов и исполнения.
- Исследователи нескольких серий с общим капиталом.
Клиенты и поддерживаемые операции
- Тиковый движок
Моделируйте задержки, лимитные ордера, очереди, комиссии и расчёт по записанным данным L2.
- Движок Alpha
Задавайте целевые веса или количество долей исхода на барах для быстрых тестов.
- Портфельные запуски
Проигрывайте серии с общим капиталом.
- Структурированные события
Обрабатывайте связанные страйки и погодные диапазоны вместе.
- Выбор спортивного подтипа
Явно выбирайте moneyline, spread, totals либо иной подтип.
- Локальные итерации
Переиспользуйте кеш data_dir при изменении стратегии.
- Оценка выгрузки
Используйте dry_run для оценки строк до получения истории.
- Результат как данные
Изучайте метрики, отдельные сделки и DataFrame.
Процессы разработки
Проверьте в два этапа
Проверьте сигналы на широком периоде через AlphaStrategy, затем сузьте вопрос до исполнения и задержек, воспроизведя более короткий интервал в Strategy.
Повторяйте на кеше
Получите ограниченное окно в data_dir, меняйте стратегию и используйте файлы повторно.
Проверьте связанные рынки вместе
Используйте структурированные события или портфель с общим учётом капитала.
Тарифы и полная стоимость
SDK под MIT. Данным нужны ключ и лимит строк; Free даёт 2 млн строк однократно и рынки, открытые за последние 7 дней. Кеш и ранее разблокированные файлы не списывают строки повторно.
Установка и настройка
- Используйте Python 3.10+, установите marketlens и задайте MARKETLENS_API_KEY.
- Выберите Strategy для исполнения либо AlphaStrategy для баров.
- Задайте after и before, рассчитайте dry_run и выберите data_dir.
- Изучите отчёты и сделки помимо сводных метрик.
Полезные ссылки
Что проверить
- Всегда ограничивайте серии after/before.
- Alpha не моделирует очереди и задержку.
- Смешанным спортивным сериям нужен явный подтип.
- Недостаток лимита может оставить выгрузку ожидающей либо частичной.
- Поведение очереди — допущение, не запись вашего гипотетического ордера.
- Серии без after и before могут быть неограниченными.
Подробный взгляд
Оценки и отзывы
Отзывы пользователей 0
Когда число опубликованных отзывов достигнет 5, основная оценка станет пользовательской.
Конкретный пример поможет следующему посетителю выбрать подходящий инструмент.
Похожие инструменты
Открыть категорию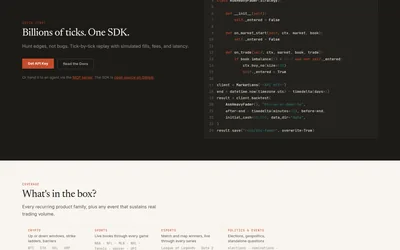
Выгружайте историю Polymarket и проигрывайте Python-стратегии с заданной задержкой, очередью и исполнением.
- Доступ API
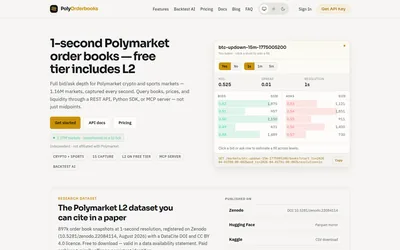

Запрашивайте историю стаканов с интервалом 250 мс или проигрывайте криптостратегии с исполнением по глубине.
- Доступ Веб-интерфейс · API · MCP
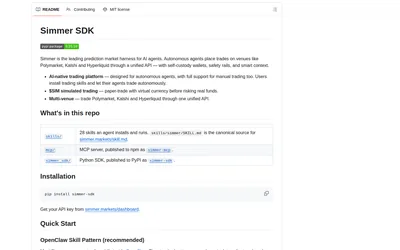
Разрабатывайте стратегии агентов с исследованием, виртуальной торговлей, историческим воспроизведением и поддерживаемыми реальными интеграциями.
- Язык Python
- Доступ CLI
Частые вопросы о Marketlens Python SDK
Какой движок выбрать?
AlphaStrategy для баров, Strategy для деталей исполнения.
Смена стратегии повторно списывает строки?
Повторное использование кеша и разблокированных файлов не расходует строки заново.
Можно оценить загрузку?
Используйте dry_run в запросе экспорта.
Серии могут делить капитал?
Да, в портфельном запуске.