 PredictionToolkit

¿Qué es Marketlens Python SDK?
Empieza con señales de barras y examina intervalos con L2, latencia, colas, órdenes limitadas, comisiones y liquidación. Alpha omite colas y latencia y responde una pregunta distinta de la ejecución detallada.
Los portafolios comparten capital entre series; los eventos agrupan strikes o rangos meteorológicos. Guarda archivos en data_dir y usa dry_run antes de descargar. Define siempre after y before para limitar la serie.
A quién va dirigido
- Investigadores Python de estrategias repetibles.
- Equipos que comparan señales y ejecución.
- Investigadores de varias series con capital común.
Funciones y cobertura
- Motor por ticks
Modela latencia, órdenes limitadas, colas, comisiones y liquidación frente al L2 registrado.
- Motor Alpha
Define pesos objetivo o cantidades de participaciones de resultado sobre barras para realizar pruebas más rápidas.
- Portafolios
Simula varias series con el mismo capital.
- Eventos estructurados
Procesa strikes o rangos meteorológicos relacionados juntos.
- Subtipo deportivo
Elige explícitamente moneyline, spread, totales u otro subtipo.
- Iteración sin conexión
Reutiliza archivos data_dir al cambiar estrategias.
- Estimaciones de exportación
Usa dry_run para estimar filas antes de obtener datos.
- Resultados como datos
Revisa métricas, operaciones individuales y DataFrames.
Flujos de trabajo con Marketlens Python SDK
Prueba en dos etapas
Usa AlphaStrategy en un período amplio y Strategy en uno corto para revisar ejecución y latencia.
Itera con caché
Descarga una ventana en data_dir, cambia la estrategia y reutiliza archivos.
Prueba mercados relacionados
Ejecuta eventos o portafolios con contabilidad de capital común.
Precios y coste total
El SDK usa MIT. Los datos requieren clave y cuota; Free da 2 millones de filas una vez y mercados abiertos en los últimos 7 días. Caché y archivos desbloqueados no vuelven a consumir filas.
Primeros pasos
Antes de empezar: Limita siempre series con after/before.
- Usa Python 3.10 o posterior, instala marketlens y configura MARKETLENS_API_KEY.
- Elige Strategy para ejecución o AlphaStrategy para barras.
- Define after y before, estima con dry_run y elige data_dir.
- Revisa informes y operaciones además del resumen.
Las series pueden ser ilimitadas sin after y before.
Enlaces útiles
Qué revisar
- Limita siempre series con after/before.
- Alpha omite colas y latencia.
- Las series deportivas mixtas requieren subtipo.
- Una cuota insuficiente puede dejar las exportaciones pendientes o parcialmente descargadas.
- La cola es un supuesto, no un registro de tu orden hipotética.
En detalle
Valoraciones y reseñas
Reseñas de usuarios 0
El umbral de reseñas publicadas para que la nota principal pase a las valoraciones de usuarios es 5.
Un ejemplo concreto ayuda a la siguiente persona a elegir la herramienta adecuada.
Herramientas relacionadas
Explorar la categoría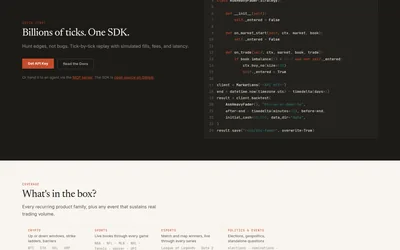
Exporta históricos de Polymarket y simula estrategias Python con supuestos de latencia, cola y ejecución.
- Acceso API
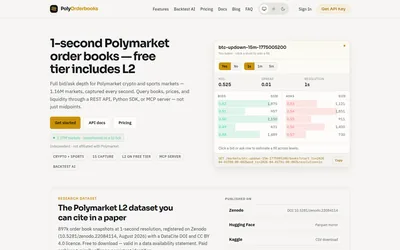

Consulta libros históricos a 250 ms o simula estrategias cripto con ejecuciones basadas en profundidad.
- Acceso Acceso web · API · MCP
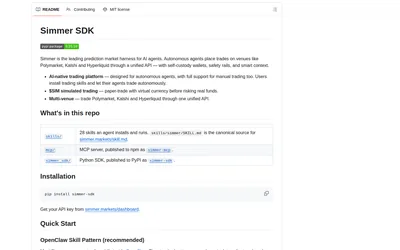
Desarrolla estrategias de agentes con investigación, operaciones simuladas, reproducción histórica e integraciones reales compatibles.
- Idioma Python
- Acceso CLI
Preguntas frecuentes sobre Marketlens Python SDK
¿Qué motor elijo?
AlphaStrategy para barras; Strategy para ejecución.
¿Cambiar estrategia cobra filas otra vez?
Reutilizar caché o archivos desbloqueados no consume más filas.
¿Puedo estimar una descarga?
Usa dry_run en la exportación.
¿Las series comparten capital?
Sí, en un portafolio.