 PredictionToolkit

O que é Marketlens Python SDK?
Comece com sinais em barras e examine intervalos com L2, latência, filas, ordens limitadas, taxas e liquidação. Alpha omite filas e latência e responde uma pergunta diferente da execução detalhada.
Portfólios compartilham capital entre séries; eventos agrupam strikes ou faixas climáticas. Guarde arquivos em data_dir e use dry_run antes de baixar. Defina sempre after e before para limitar a série.
Para quem é
- Pesquisadores Python de estratégias repetíveis.
- Equipes que comparam sinais e execução.
- Pesquisadores de várias séries com capital comum.
Clientes e operações compatíveis
- Motor por ticks
Modele latência, ordens limitadas, filas, taxas e liquidação com base no L2 registrado.
- Motor Alpha
Defina pesos-alvo ou quantidades de cotas de resultado sobre barras para realizar testes mais rápidos.
- Portfólios
Simule várias séries com o mesmo capital.
- Eventos estruturados
Processe strikes ou faixas climáticas relacionadas juntos.
- Subtipo esportivo
Escolha explicitamente moneyline, spread, totais ou outro subtipo.
- Iteração offline
Reutilize arquivos data_dir ao mudar estratégias.
- Estimativas de exportação
Use dry_run para estimar linhas antes de obter dados.
- Resultados como dados
Examine métricas, negócios individuais e DataFrames.
Fluxos de desenvolvimento
Teste em duas etapas
Teste sinais em um período amplo com AlphaStrategy e depois concentre a investigação em preenchimentos e latência reproduzindo um intervalo mais curto em Strategy.
Itere com cache
Baixe uma janela em data_dir, mude a estratégia e reutilize arquivos.
Teste mercados relacionados
Execute eventos ou portfólios com contabilidade de capital comum.
Preços e custo total
O SDK usa MIT. Dados exigem chave e franquia; Free dá 2 milhões de linhas uma vez e mercados abertos nos últimos 7 dias. Cache e arquivos desbloqueados não consomem linhas novamente.
Instalação e configuração
- Use Python 3.10 ou posterior, instale marketlens e configure MARKETLENS_API_KEY.
- Escolha Strategy para execução ou AlphaStrategy para barras.
- Defina after e before, estime com dry_run e escolha data_dir.
- Examine relatórios e negócios além do resumo.
Links úteis
O que verificar
- Limite sempre séries com after/before.
- Alpha omite filas e latência.
- Séries esportivas mistas exigem subtipo.
- Uma franquia insuficiente pode deixar as exportações pendentes ou parcialmente baixadas.
- A fila é uma hipótese, não um registro da sua ordem hipotética.
- Séries podem ser ilimitadas sem after e before.
Mais detalhes
Notas e avaliações
Avaliações dos usuários 0
O limite de avaliações publicadas para que a nota principal passe a usar as notas dos usuários é 5.
Um exemplo específico ajuda a próxima pessoa a escolher a ferramenta certa.
Ferramentas relacionadas
Explorar categoria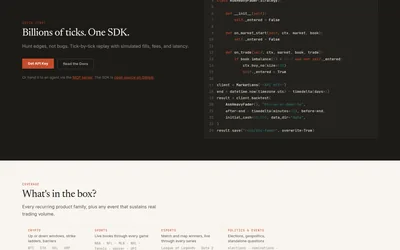
Exporte o histórico do Polymarket e simule estratégias Python com hipóteses de latência, fila e execução.
- Acesso API
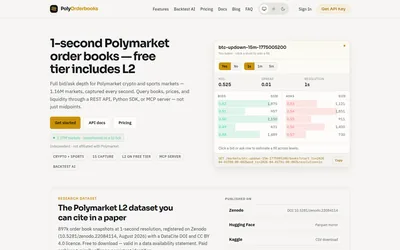

Consulte livros históricos a 250 ms ou simule estratégias cripto com execuções baseadas em profundidade.
- Acesso Acesso web · API · MCP
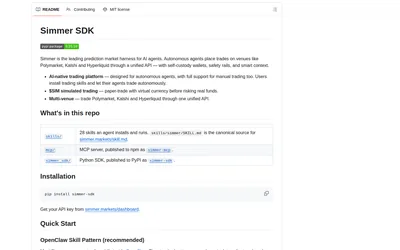
Desenvolva estratégias de agentes com pesquisa, operações simuladas, reprodução histórica e integrações reais compatíveis.
- Idioma Python
- Acesso CLI
Perguntas frequentes sobre Marketlens Python SDK
Qual motor escolher?
AlphaStrategy para barras; Strategy para execução.
Mudar estratégia cobra linhas outra vez?
Reutilizar cache ou arquivos desbloqueados não consome mais linhas.
Posso estimar um download?
Use dry_run na exportação.
Séries compartilham capital?
Sim, em um portfólio.