 PredictionToolkit
O que é prediction-market-backtesting?
Escolha os caminhos de carregamento PMXT ou Telonex e preserve o esquema, a estrutura local de arquivos e o intervalo de tempo selecionados. A preparação em cache e materializada evita adquirir repetidamente os mesmos dados. Deltas do livro e ticks de operações alimentam a simulação por eventos, na qual taxas, latência e posição na fila passiva continuam sendo premissas explícitas.
O replay histórico público executável se concentra na Polymarket. O código Kalshi é infraestrutura de pesquisa e modelagem de taxas; Limitless e Opinion continuam planejados. O ambiente BTC separado com dados ao vivo não é o executor histórico, e operações de teste ou ao vivo podem exigir contas diferentes.
Para quem é
- Criar pesquisa de replay reutilizável em Python.
- Comparar parâmetros entre mercados.
- Examinar premissas de execução e relatórios.
Clientes e operações compatíveis
- NautilusTrader
Use o framework subjacente de simulação por eventos.
- Replay do livro
Combine deltas de livro e ticks de operações compatíveis.
- Carregadores de provedores
Use os caminhos documentados de PMXT e Telonex.
- Preparação em cache
Reutilize dados locais e materializados.
- Portfólios conjuntos
Modele vários mercados com premissas compartilhadas de capital.
- Otimização de parâmetros
Explore parâmetros com os amostradores compatíveis.
- Relatórios e gráficos
Examine patrimônio, drawdown, execuções, alocação, retornos e pontuações.
- Ambiente BTC de testes
Experimente separadamente em um ambiente com dados ao vivo.
Fluxos de desenvolvimento
Reproduzir um experimento
Fixe provedor, intervalo de tempo, executor e parâmetros; preserve as premissas de execução com os resultados.
Comparar parâmetros
Prepare o cache, execute o amostrador e examine execuções incomuns e drawdowns junto ao retorno.
Testar um portfólio
Use o executor conjunto para modelar de forma integrada a alocação de capital entre mercados.
Preços e custo total
O repositório público contém notas de licença específicas por componente. Provedores de dados, computação e operações ao vivo habilitadas separadamente têm custos próprios.
Instalação e configuração
- Siga a documentação atual de configuração e contratos dos executores.
- Selecione um provedor compatível de Polymarket.
- Obtenha ou localize um pequeno intervalo de dados.
- Execute um exemplo e examine seu relatório.
- Especifique taxas, latência e premissas de ordens passivas.
- Amplie o experimento após o replay de um mercado funcionar.
Links úteis
O que verificar
- Limitless e Opinion são integrações planejadas.
- O esquema do provedor e a estrutura dos arquivos devem corresponder ao carregador.
- Posição na fila e latência são premissas de simulação.
- Executores de teste e ao vivo diferem do replay histórico e podem precisar de contas diferentes.
Mais detalhes
Notas e avaliações
Avaliações dos usuários 0
O limite de avaliações publicadas para que a nota principal passe a usar as notas dos usuários é 5.
Um exemplo específico ajuda a próxima pessoa a escolher a ferramenta certa.
Ferramentas relacionadas
Explorar categoria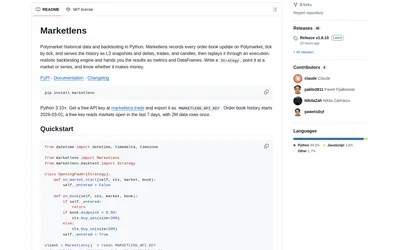

Compare testes rápidos por barras e reprodução L2 reutilizando históricos entre mudanças.
- Idioma Python
Receba eventos nativos e gerencie ordens assinadas, conciliação e resolução em um framework.
- Idioma Python · Rust
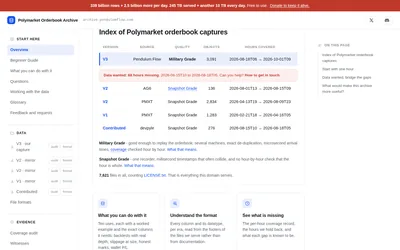
Baixe capturas antigas de livros da Polymarket no espelho público e confira a cobertura de cada período.
Perguntas frequentes sobre prediction-market-backtesting
Posso executar imediatamente um teste histórico de Kalshi?
Não. O README separa a infraestrutura de pesquisa de um caminho público executável.
Há suporte a notebooks?
Sim. Executores de notebooks são documentados.
Os mercados podem compartilhar capital?
Sim. Há suporte a executores conjuntos de vários mercados.
Por que os resultados de provedores podem diferir?
Cobertura, ordem dos eventos, profundidade e premissas dos carregadores variam.