 PredictionToolkit
¿Qué es prediction-market-backtesting?
Elige las vías de carga PMXT o Telonex y conserva el esquema, la disposición local de archivos y el intervalo temporal elegidos. La preparación en caché y materializada evita adquirir repetidamente los mismos datos. Las variaciones del libro y los ticks de operaciones alimentan una simulación por eventos, donde comisiones, latencia y posición en la cola pasiva siguen siendo supuestos explícitos.
La reproducción histórica pública ejecutable se centra en Polymarket. El código Kalshi es infraestructura de investigación y modelado de comisiones; Limitless y Opinion siguen planificados. El entorno BTC separado con datos en directo no es el ejecutor histórico, y las operaciones de prueba o en real pueden requerir cuentas distintas.
A quién va dirigido
- Crear investigación de reproducción reutilizable en Python.
- Comparar parámetros entre mercados.
- Examinar supuestos de ejecución e informes.
Funciones y cobertura
- NautilusTrader
Utiliza el framework subyacente de simulación por eventos.
- Reproducción del libro
Combina variaciones de libro y ticks de operaciones compatibles.
- Cargadores de proveedores
Utiliza las vías documentadas de PMXT y Telonex.
- Preparación en caché
Reutiliza datos locales y materializados.
- Carteras conjuntas
Modela varios mercados con supuestos compartidos de capital.
- Optimización de parámetros
Explora parámetros mediante los muestreadores compatibles.
- Informes y gráficos
Examina capital, pérdida máxima, ejecuciones, asignación, retornos y puntuaciones.
- Entorno BTC de pruebas
Experimenta por separado en un entorno con datos en directo.
Flujos de trabajo con prediction-market-backtesting
Reproducir un experimento
Fija proveedor, intervalo temporal, ejecutor y parámetros; conserva los supuestos de ejecución con los resultados.
Comparar parámetros
Prepara la caché, ejecuta el muestreador y examina ejecuciones inusuales y pérdidas máximas junto con el retorno.
Probar una cartera
Utiliza el ejecutor conjunto para modelar de forma integrada la asignación de capital entre mercados.
Precios y coste total
El repositorio público incluye notas de licencia específicas por componente. Los proveedores de datos, el cómputo y las operaciones en real habilitadas por separado tienen costes propios.
Primeros pasos
Antes de empezar: Limitless y Opinion son integraciones planificadas.
- Sigue la documentación actual de configuración y contratos de los ejecutores.
- Selecciona un proveedor compatible de Polymarket.
- Obtén o localiza un intervalo pequeño de datos.
- Ejecuta un ejemplo y examina su informe.
- Especifica comisiones, latencia y supuestos de órdenes pasivas.
- Amplía el experimento cuando funcione la reproducción de un mercado.
Los componentes Kalshi de investigación y comisiones no constituyen una vía pública ejecutable de pruebas históricas.
Enlaces útiles
Qué revisar
- Limitless y Opinion son integraciones planificadas.
- El esquema del proveedor y la disposición de archivos deben coincidir con el cargador.
- La posición en cola y la latencia son supuestos de simulación.
- Los ejecutores de prueba y en real difieren de la reproducción histórica y pueden necesitar cuentas distintas.
En detalle
Valoraciones y reseñas
Reseñas de usuarios 0
El umbral de reseñas publicadas para que la nota principal pase a las valoraciones de usuarios es 5.
Un ejemplo concreto ayuda a la siguiente persona a elegir la herramienta adecuada.
Herramientas relacionadas
Explorar la categoría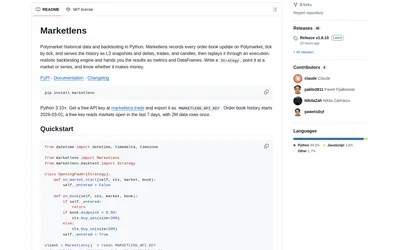

Compara pruebas rápidas por barras y reproducción L2 reutilizando históricos entre cambios.
- Idioma Python
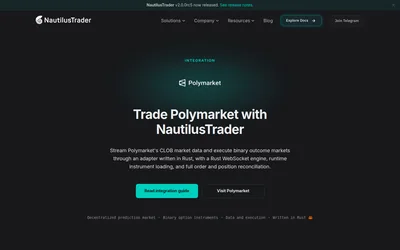
Recibe eventos nativos y gestiona órdenes firmadas, conciliación y resolución en un framework.
- Idioma Python · Rust
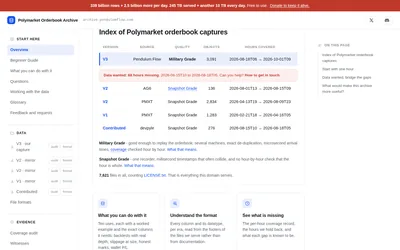
Descarga capturas antiguas de libros de Polymarket desde el espejo público y examina la cobertura de cada etapa.
Preguntas frecuentes sobre prediction-market-backtesting
¿Puedo ejecutar inmediatamente una prueba histórica de Kalshi?
No. El README separa la infraestructura de investigación de una vía pública ejecutable.
¿Se admiten cuadernos?
Sí. Se documentan ejecutores para cuadernos.
¿Pueden varios mercados compartir capital?
Sí. Se admiten ejecutores conjuntos de varios mercados.
¿Por qué pueden diferir los resultados de proveedores?
Varían la cobertura, el orden de eventos, la profundidad y los supuestos de los cargadores.